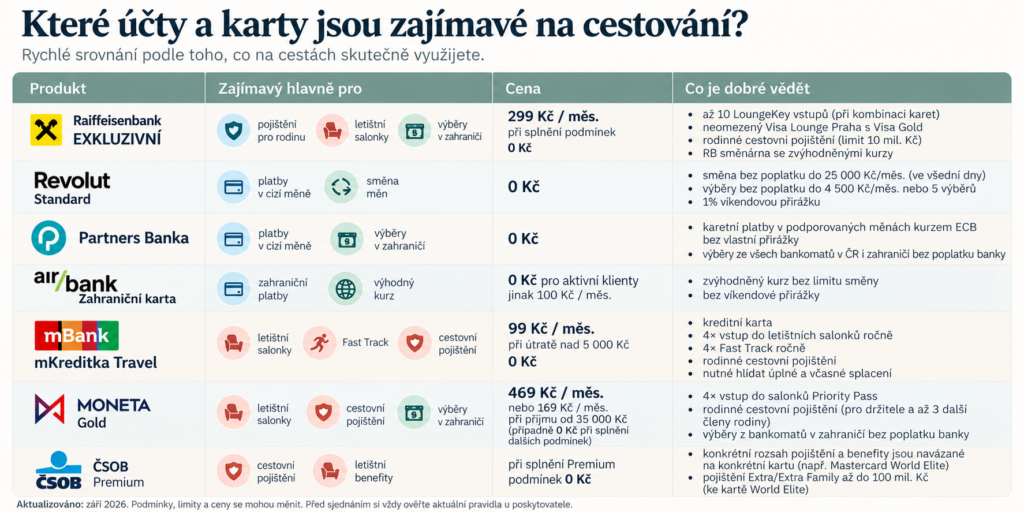
Při výběru karty na cestování se snadno nadchnete pro vstupy do letištních salonků nebo cestovní pojištění zdarma. Jenže v zahraničí kartou hlavně platíte a někde také vybíráte hotovost. A právě na kurzech a poplatcích můžete při častějším cestování zbytečně prodělávat.
Sama používám EXKLUZIVNÍ účet od Raiffeisenbank. Vyhovuje mi hlavně kombinací cestovního pojištění pro rodinu a vstupů do letištních salonků. Neznamená to ale, že je nejlepší ve všem. Když cestuju s kamarádkou, která používá Revolut, často zahraniční útratu zaplatí ona právě kvůli výhodnějšímu kurzu.
A přesně to mě přivedlo k otázce: Má vůbec smysl hledat jednu nejlepší kartu na cestování? Nebo je výhodnější kombinovat dvě? Podívala jsem se proto na aktuální nabídku bank a dalších služeb z pohledu toho, co na cestách skutečně využijete.
Co v článku najdete
Co by měla mít dobrá karta na cestování?
Za mě jsou nejdůležitější čtyři věci:
- výhodný kurz při platbě v cizí měně,
- výběry z bankomatů v zahraničí,
- cestovní pojištění,
- cestovní benefity, například letištní salonky nebo Fast Track.
A samozřejmě také kolik za účet nebo kartu zaplatíte a co musíte splnit, abyste je měli zdarma.
Ne každý ale potřebuje všechno. Pokud jedete dvakrát ročně autem do Rakouska, budou pro vás důležité jiné věci než pro člověka, který několikrát ročně létá do Asie.
V Evropě a USA si přibližně v 90 % případů vystačím s platbou kartou. V Asii naopak vybírám hotovost z bankomatu podstatně častěji. Právě proto při výběru karty neřeším jen kurz při platbě, ale i podmínky zahraničních výběrů.
Platby kartou v zahraničí: neřešte jen poplatek, ale hlavně kurz
„Platby kartou v zahraničí zdarma“ ještě automaticky neznamenají, že platíte výhodně. Rozdíl bývá ve směnném kurzu, kterým se částka v eurech, dolarech nebo jiné měně převede na koruny. Při větší útratě už může být rozdíl znát.
Právě tady jsou zajímavé služby jako Revolut, ale postupně reagují i české banky. Air Bank má například Zahraniční kartu určenou právě pro platby v cizích měnách. U Raiffeisenbank mám v rámci EXKLUZIVNÍHO účtu RB směnárnu, která se automaticky uplatňuje i na zahraniční platby debetní kartou a výběry z bankomatů.
A co Revolut?
Revolut je zajímavý hlavně jako druhá karta určená na platby a směnu v cizích měnách. U bezplatného tarifu Standard je ale potřeba hlídat limity bezplatné směny a výběrů a také podmínky směny o víkendu. Vyšší tarify mají podmínky jiné.
Revolut sama nepoužívám, takže ho nechci vydávat za vlastní doporučení. Používá ho ale několik lidí v okolí, se kterými často cestuju. Když jsme spolu v zahraničí, běžné útraty často zaplatí Revolutem za všechny právě kvůli kurzu a následně se vyrovnáme.
A právě tady se dostáváme k důležitému bodu: není nutné hledat jeden účet, který musí být nejlepší ve všem.
Výběry z bankomatů v zahraničí
Pokud cestujete hlavně po Evropě, možná hotovost skoro nepotřebujete. V jiných částech světa je ale situace jiná. U EXKLUZIVNÍHO účtu RB jsou například výběry z bankomatů po světě bez poplatku Raiffeisenbank. Podobné podmínky mají i některé další účty. MONETA například u Gold karty také uvádí výběry v ČR i zahraničí bez svého poplatku.
Je ale důležité rozlišovat dvě věci: poplatek vaší banky a poplatek provozovatele bankomatu. I když vaše banka výběr nezpoplatňuje, zahraniční bankomat si může přidat vlastní poplatek. Pokud ho zobrazí před potvrzením transakce, můžete výběr zrušit a zkusit jiný bankomat.
A pak je tu ještě kurz, kterým se výběr přepočítá.
Proto bych tvrzení „výběry v zahraničí zdarma“ nikdy neposuzovala samostatně.
DCC: jedna chyba, která může výhodný kurz úplně znehodnotit
Na terminálu nebo bankomatu se někdy objeví otázka, zda chcete transakci provést například: v EUR / USD / THB nebo v CZK.
Vyberte místní měnu.
Pokud zvolíte koruny, využíváte službu Dynamic Currency Conversion neboli DCC a kurz určuje provozovatel terminálu nebo bankomatu. Ten je zpravidla výrazně horší než kurz vaší banky nebo karty. Tohle pravidlo platí bez ohledu na to, jestli používáte Revolut, RB nebo jinou kartu.
V zahraničí plaťte a vybírejte v místní měně. Pokud vám terminál nebo bankomat nabízí vlastní přepočet do českých korun, zpravidla ho odmítněte.
Cestovní pojištění ke kartě: „v ceně“ ještě neznamená, že je stejné
Tohle je podle mě jedna z věcí, které se při výběru účtu snadno přehlédnou.
U svého EXKLUZIVNÍHO účtu RB mám díky Gold kartě celoroční cestovní pojištění pro rodinu. Limit léčebných výloh je 10 milionů Kč. Když jsem ale podmínky porovnávala s cestovním pojištěním u jiných bank, překvapilo mě, jak velké mohou být rozdíly. Například ČSOB u pojištění Extra Family ke kreditní kartě Mastercard World Elite uvádí léčebné výlohy až do výše 100 milionů Kč.
Jen u limitu léčebných výloh je tedy rozdíl mezi těmito dvěma variantami desetinásobný. A právě proto bych se při výběru účtu nespokojila jen s informací, že je cestovní pojištění součástí karty.
Musí rodina cestovat společně s držitelem karty?
U rodinného pojištění se nedívejte jen na to, kolik lidí zahrnuje. Zkontrolujte také, jestli jsou ostatní členové rodiny pojištění pouze při cestě s držitelem karty, nebo mohou cestovat samostatně. To může být důležité například ve chvíli, kdy děti cestují se školou, partner jede do zahraničí sám nebo se rodina rozdělí.
Při porovnání cestovního pojištění se proto dívejte hlavně na léčebné výlohy, odpovědnost, storno cesty, sporty, maximální délku jedné cesty a na to, kdo z rodiny je skutečně pojištěný a zda může cestovat bez držitele karty.
Zelená fajfka „cestovní pojištění v ceně“ sama o sobě neříká skoro nic.
Letištní salonky a další cestovní benefity
Pokud létáte častěji, mohou začít hrát roli i benefity, které s běžným placením vůbec nesouvisejí. U svého EXKLUZIVNÍHO účtu RB můžu díky kartám získat až 10 bezplatných LoungeKey vstupů ročně a s Visa Gold mám navíc neomezený vstup do Visa Lounge na pražském letišti. Samotná Gold karta nabízí čtyři LoungeKey vstupy ročně a EXKLUZIVNÍ účet umožňuje mít až dvě zlaté debetní karty.
Jak fungují jednotlivé programy, které české banky nabízejí vstupy zdarma a jak probíhá první návštěva salonku, podrobně popisuji v článku Letištní salonky zdarma: jak fungují a jak získat vstup.
Zajímavou kombinaci nabízí také mKreditka Travel. Aktuálně dává čtyři vstupy do letištních salonků a čtyři Fast Track průchody ročně. Vstupy lze využít i pro spolucestující. Tady je ale důležitý detail: mKreditka Travel je kreditní karta, ne debetní. Její vedení je při měsíčních bezhotovostních platbách alespoň 5 000 Kč zdarma, jinak stojí 99 Kč měsíčně. A protože jde o kreditní kartu, je potřeba hlídat její úplné a včasné splacení. Při splacení celé dlužné částky v bezúročném období se úroky z transakcí neplatí.
To je dobrý příklad toho, proč nestačí porovnat pouze seznam benefitů. Důležité je i to, jak produkt reálně funguje a co musíte dělat, abyste jeho výhody skutečně využili.
Potřebujete opravdu jednu kartu, která umí všechno?
Po porovnání jednotlivých možností mi právě tohle přijde jako nejzajímavější závěr.
Možná ne.
Prémiový bankovní účet může dávat smysl kvůli cestovnímu pojištění, salonkům a dalším benefitům, ale nemusí mít úplně nejlepší kurz na trhu. Naopak bezplatná karta s výhodným kurzem nemusí nabídnout kvalitní rodinné cestovní pojištění ani letištní benefity.
Pro část cestovatelů proto může dávat větší smysl: hlavní účet s pojištěním a cestovními benefity + druhá karta na zahraniční platby.
Přesně tak o tom přemýšlím i já. RB používám jako hlavní účet a oceňuji hlavně pojištění a letištní benefity. Zároveň při cestách s manželem nebo ve skupině vidím výhodu Revolutu při běžném placení v cizí měně.
Jaká karta na cestování se hodí právě vám?
Chci hlavně výhodně platit v zahraničí → Dívala bych se především na Revolut, Partners Banku nebo Air Bank Zahraniční kartu. A neporovnávala jen samotný kurz, ale také limity a případné další poplatky.
Chci cestovní pojištění a letištní benefity → Tady dávají větší smysl produkty typu RB EXKLUZIVNÍ, MONETA Gold, ČSOB Premium nebo mKreditka Travel. U prémiových účtů bych ale vždy zkontrolovala podmínky bezplatného vedení. Benefit má smysl jen tehdy, pokud podmínky účtu splňujete přirozeně nebo jednoduše.
Cestuji s rodinou → Neřešila bych jen kurz. Kvalitní rodinné cestovní pojištění může mít větší hodnotu než několik desetin procenta u směny. Kromě limitů si ale ověřte, koho banka považuje za rodinu a zda ostatní členové mohou cestovat i bez držitele karty.
Často létám → Vedle kurzu a pojištění bych se dívala na letištní salonky, Fast Track a případně další letištní benefity.
Cestuji často mimo Evropu → Tady bych hodně řešila výběry z bankomatů, kurz a pojistné limity. A vždy bych s sebou měla dvě karty od různých poskytovatelů.
Na delší cestu nespoléhám na jedinou kartu. Druhou kartu mám raději odděleně od té hlavní. Pokud jednu ztratíte, bankomat ji spolkne nebo ji banka z bezpečnostních důvodů zablokuje, máte okamžitě záložní řešení.
Co používám na cestování já?
Mým hlavním účtem je EXKLUZIVNÍ účet od Raiffeisenbank. Na cestách využívám hlavně cestovní pojištění pro rodinu, vstupy do letištních salonků a výběry z bankomatů.
Účet stojí 299 Kč měsíčně, při splnění podmínek je zdarma. Jednou z možností je příjem alespoň 50 000 Kč měsíčně a 10 plateb kartou. 50 000 Kč přitom nemusí být výplata, může jít i o převod z vlastního účtu u jiné banky.
EXKLUZIVNÍ účet RB v kostce: Proč ho používám na cestování
✓ cestovní pojištění pro rodinu
✓ až 10 vstupů do letištních salonků ročně při kombinaci karet
✓ neomezený Visa Lounge Praha s Visa Gold
✓ výběry z bankomatů po světě bez poplatku RB
✓ RB směnárna se zvýhodněnými kurzy
Cena: 299 Kč měsíčně / při splnění podmínek 0 Kč
→ Zjistit více o EXKLUZIVNÍM účtu RB
RB ale není automaticky nejlepší v každé kategorii. Pokud bych vybírala čistě podle zahraničních plateb, dívala bych se i jinam. A pokud by pro mě bylo nejdůležitější cestovní pojištění, porovnávala bych detailně jeho podmínky především s ČSOB Premium.
Na co ještě myslet při placení a cestování v zahraničí
Ať nakonec zvolíte kteroukoliv kartu:
- plaťte v místní měně a odmítejte DCC,
- před cestou si zkontrolujte limity karty,
- zjistěte si podmínky výběrů z bankomatů,
- u cestovního pojištění si přečtěte hlavní limity a výluky,
- vezměte si druhou kartu jako zálohu,
- a pokud půjčujete auto, ověřte si předem, zda půjčovna nevyžaduje fyzickou kreditní kartu.
Právě poslední bod je snadné přehlédnout. Debetní a kreditní karta vypadají při běžném placení podobně, ale například autopůjčovna může mít pro blokaci kauce jiné podmínky. Podrobněji o tom píšu v článku Půjčení auta v zahraničí: na co si dát pozor a jak ušetřit.
Pokud vás čeká delší cesta, může se vám hodit také můj přehled Co zařídit před cestou mimo Evropu.
Takže která karta je na cestování nejlepší?
Jedna univerzálně nejlepší podle mě neexistuje.
Pro někoho bude nejlepší bezplatný účet s výhodným kurzem. Pro jiného prémiový účet, který vyřeší rodinné cestovní pojištění a letištní salonky. A pro řadu lidí může být nejlepší kombinace obojího.
Před výběrem bych si proto položila tři otázky: Kde nejčastěji cestuji? Jak často potřebuji hotovost? A které benefity bych si jinak musela platit zvlášť?
Teprve potom má smysl řešit konkrétní banku.
Nejčastější otázky
Je Revolut nejlepší karta na cestování?
Pro zahraniční platby může být velmi zajímavý, ale záleží na tarifu, objemu směny i dalších podmínkách. Pokud chcete zároveň rodinné cestovní pojištění nebo letištní benefity, nemusí samotný bezplatný Revolut nahradit hlavní bankovní účet.
Je lepší Revolut nebo klasická banka?
Záleží na tom, co potřebujete. Revolut může být zajímavý na směnu a zahraniční platby, zatímco některé bankovní účty nabízejí v ceně rodinné cestovní pojištění, letištní salonky a další služby. Kombinace dvou produktů proto může dávat větší smysl než hledání jednoho vítěze.
Je cestovní pojištění ke kartě dostatečné?
Může být. Samotná informace „cestovní pojištění v ceně“ ale nestačí. Zkontrolujte hlavně léčebné výlohy, odpovědnost, storno, sporty, maximální délku cesty a kdo z rodiny je skutečně pojištěný.
Jakou měnu zvolit při platbě kartou v zahraničí?
Obvykle místní měnu. Pokud terminál nabídne přepočet do českých korun, jde zpravidla o DCC a kurz stanovuje provozovatel terminálu, nikoliv vaše banka.
Kolik karet si vzít na cestu?
Za mě minimálně dvě, ideálně od různých poskytovatelů. Záložní kartu je lepší nenosit na stejném místě jako hlavní.
📩 Nechcete, aby Vám utekly další tipy?
Pokud se Vám článek líbil a chcete dostávat další cestovatelské tipy, itineráře nebo moje osobní postřehy ze světa, nechte mi tu svůj e-mail.
Neposílám žádný spam, jen občasný newsletter plný inspirace, který dorazí do schránky stejně spolehlivě jako pohled z cest.

Jmenuji se Alča a k založení tohoto blogu mě přivedla láska k objevování nových míst, pohybu a zážitků, o které se chci podělit dál. Blog přináší inspiraci na výlety i delší cesty, praktické tipy, itineráře a místa, která jsem sama navštívila. Více o mně si můžete přečíst v mém příběhu.